

Q1国内锂电产业链运行大数据全景解读
受到政策换挡、补贴退坡、车型目录重审、地方补贴政策未出等多重因素的影响,第一季度国内新能源汽车在总体产量上,首次出现历年来各季度同比下滑情况。
而这也直接影响到了整个上游产业链,动力电池领域,企业普遍开工率不高,加上车企和动力电池企业的价格博弈,更是加剧了市场冷淡。再往上的材料环节中,正极、负极、电解液、隔膜环比均出现不同程度下滑。
高工产研锂电研究所(GGII)对外发布2017年一季度产业链各个环节的运行大数据,并详细解读数据背后的运行逻辑及未来发展发展趋势。
一、新能源汽车环节:
2017年第一季度在锂电池行业中,动力电池领域由于受到政策换挡、补贴退坡、春节假期、车型目录重审、地方补贴政策未出等多重因素的影响,新能源汽车在总体产量上,首次出现历年来各季度同比下滑情况。
据GGII数据库统计显示,2017年第一季度新能源汽车生产4.71万辆,较2016年一季度4.83万辆同比下降2.5%,环比第四季度下滑80%;其中,乘用车生产4.36万辆,同比增长17.2%;客车生产2233辆,同比下降71.2%;专用车生产1284辆,同比下降60.2%。
新能源汽车总体产量下滑,重点原因有:
1)新能源客车补贴与电池能量密度挂钩(电池包能量密度越高,补贴系数越大,最高1.2倍),国内磷酸铁锂电池高容量型产能有限;
2)新能源汽车行业国家管控制度再次上升,要求车型目录重审,检测过程时间较长;
GGII预计,第一季度结束,2017新政策的调整期已基本结束,新能源汽车产业步入正轨,第二季度放量迹象明显,但纯电动客车增长有限,主要增长将来自纯电动乘用车。
二、电芯环节:
2017Q1锂电池产量13.2GWh,同比下降3%,环比下降26.3%,整个季度行业影响有以下几点:
数码上,第一季度产销平稳,总体产销清淡,电池同比仍保持小幅增长,增速在8%以内,主要原因为:出口量增加,部分细分市场保持增长;
动力电池上,铁锂电池产量大幅度下降,同比首次出现下滑;主要原因为:受补贴政策调整,终端销售大幅低于预期,电池包能量密度要求100Whk/kg以上才有1:1补贴,因此原有客车磷酸铁锂电池能量密度有限,达不到预期,所以整车厂下单量下降,电芯企业产量减少。
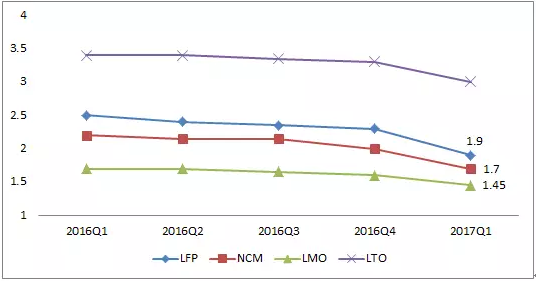
动力电池价格暴跌。补贴退坡终端车厂挤压电芯企业价格下降,由于国内动力电池企业众多,市场竞争加大,因此在第一季度中动力电池价格开始大幅度下降,电池模组上:磷酸铁锂、三元电池、钛酸锂电池三大类电池价格平均各自下降0.3元/Wh。其中圆柱单体电池均价已降至1元/Wh。
图表12016Q1—2017Q1中国各类动力电池模组市场均价走势(元/Wh)
数据来源:高工产研锂电研究所(GGII)
GGII预计:1)下半年中国动力电池市场将进入价格战中,其中重灾区将是铁锂电池领域,预计模组价格将跌至1.7元/Wh。2)原铁锂动力电池企业转向三元领域,下半年三元动力电池产量将超越铁锂电池产量。
三、材料环节:
材料环节中,正极、负极、电解液、隔膜环比均出现不同程度下滑,主要是由于第四季度新能源汽车冲量带动上游原材料需求强劲,而第一季度受政策影响且处于销售淡季,因此环比均出现下滑。
在四大材料中,市场变动最大的为正极材料和电解液,其中磷酸铁锂、钴酸锂、三元材料这三大材料第一季度影响最大的在于各自价格上的变动。电解液上主要变化在于市场总量上波动,在历年的第一季度同比中首次出现下滑。
1.正极材料:
高工产研锂电研究所(GGII)调研显示,2017年第一季度国内正极材料产量37780吨,同比增长27.8%,环比下降23.5%。
正极材料中,四大材料环比均出现下滑,主要原因:1)第一季度为新能源汽车动力电池淡季,各企业忙于检修设备和整改;2)补贴政策波动,新能源汽车补贴跟随电池能量密度挂钩,在客车电池上高容量铁锂材料市场有限;3)大磷酸铁锂电池企业产线整改三元路线,因此铁锂材料销量大减。
三元材料:第一季度中是正极四大材料出货量最大材料,较其他三大材料同比增长高出20%以上,主要原因:
a)2016年第四季度11月份开始国家补贴政策变动较大,对低能量密度类电池补贴下降,因此三元材料成为热门。
b)1月份开始钴金属开始幅上涨,三元材料价格跟随逐步上升,部分电池企业开始大量囤货;
磷酸铁锂:年度同、环比首次出现下降,降幅分别为15.6%、30.8%。主要原因:
1)政策性影响。国内动力磷酸铁锂电池企业自2016年11月份开始大面积减产,大企业中如CATL、比亚迪、国轩、力神、国能等均在减产,第一季度中1-2月份又受到过年放假、企业产线整改等影响,因此总体市场产量有限,下滑严重;
2)企业整改产线。第一季度,补贴政策偏向高容量类型电池,前期用草酸铁、氧化铁等做前驱体的磷酸铁锂材料企业开始产线整改,转向无水磷酸铁。因此第一季度能做高容量型材料企业有限。
锰酸锂,第一季度出货量同比增长相对较大为39.4%,但环比也受到一季度市场影响,出现34.6%的下滑,主要因为:
1)同比增长原因,一季度三元材料价格暴涨,圆柱数码电池企业为了节省成本,在中低端三元数码电芯掺锰比例上升,市场用量同比上升。
2)环比下降较大原因,一季度属于数码淡季,加上2月份放假期间,材料、电芯企业开工较晚,因此总体环比出货量下降。
钴酸锂方面,本季度同比增速持续上涨,环比同样出现小幅度下降,但在四大正极材料中环比降幅最小,仅为9.5%。主要原因:
1)钴金属价格暴涨,企业囤货;一季度钴酸锂价格跟随钴金属上涨,价格同比去年年底上涨将近一倍,材料企业拿原材料困难,电池企业开始大量囤货,加上材料出口退税取消,企业出口量下滑。
2)国内软包数码电池出口上升,由于全球钴金属短缺,国外软包数码电池企业成本加大,因此三星、LG部分数码订单转向国内企业。
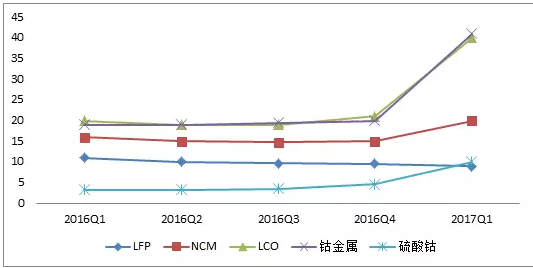
从各自材料上来看,三元材料同比增速高于其他材料增速,成为增长最大材料,同比增速达68.4%;但前几年被称为最为热门材料的——磷酸铁锂材料在2014年至今各季度中,此季度首次出现同比负增长,达-15.6%,同时价格暴跌。
图表22016Q1-2017Q1正极材料重要类型材料价格波动走势(万元/吨)
数据来源:高工产研锂电研究所(GGII)
注:上述材料以常规型为主,硫酸钴以电池级为主。
2.电解液环节:
2017年第一季度国内电解液产量为16430吨,同比下滑20%,环比下滑18.1%,整个季度主要由于政策波动、上游钴矿大幅涨价、核心原材料六氟磷酸锂价格逐渐下滑等因素的影响,2017年Q1国内电解液市场主要呈现以下几个特点:
1)价格战激烈:由于2017年Q1市场需求有所下降,电解液企业之间的价格竞争日趋激烈,加至原材料六氟磷酸锂的价格目前已经下滑至30万元/吨以下,因此电解液厂家纷纷下调电解液价格,动力型电解液价格已经降低至6.3万元/吨左右,价格战打响。
2)动力型电解液出货量同比萎缩:动力型电解液受政策性因素影响较大,尤其是磷酸铁锂电解液的需求量降低更为明显,而部分电解液企业对客户新送样的三元动力型电解液目前正处于测试阶段,因此尚未大批量供应,从而导致动力型电解液的出货量环比下滑22%左右。预计第二季度三元动力型电解液通过电池企业的测试,动力型电解液的出货量将逐渐恢复。
3)数码型电解出货量相对稳定:数码电池市场目前已经相对成熟,且受政策等其他因素影响较小,因此数码型电解液的市场需求相对稳定。
3.负极材料环节:
2017年第一季度国内负极材料销量26800吨,同比增长24.5%,环比下降17.2%,其中人造石墨环比下降17.5%;天然石墨环比下降24.5%。
天然石墨环比降幅较大,跌幅达24.5%,主要由于前期使用天然石墨为主的动力电池企业,在2017年将发力三元动力,而负极材料体系也由原来的天然石墨逐渐转向至人造石墨,因此导致天然石墨销量环比大幅下跌。
人造石墨环比跌幅相对较少,主要原因有:1)2017Q1动力电池销量环比下跌,对人造石墨的需求量有所减少;2)前期以天然石墨为主的A企业在人造石墨负极材料的采购占比逐渐提高,对总量下降形成对冲,因此负极材料环比跌幅相对于天然石墨较小。
4.隔膜环节
2017年第一季度中国锂电池隔膜厂商产量为21520万平米,同比增长16.2%,环比下降30.1%。主要原因有:
1)湿法占比逐步提升,动力电池上湿法替代干法隔膜加速,一季度湿法出货比例大于干法;
2)干湿法隔膜价格再度下滑,其中干法单拉隔膜均价已跌至3元/㎡,双拉跌至2元/㎡,湿法跌至4.1元/㎡;主要受补贴退坡终端挤压上游、前期扩张湿法产能释放,市场竞争加大;
3)数码湿法隔膜出口量上涨,国内企业进口下降;大型软包电池企业一季度处于满产阶段,市场需求大;
GGII预计:1)前期新建湿法隔膜产能即将在6-7月份集中释放,届时新一轮价格战必将打起;2)电池能量密度与安全性逐步提高,干法隔膜企业将加快建设涂覆产线。
上一篇:互联工业时代霍尼韦尔的中国攻略
下一篇:最后一页


